Educazione creditizia e prevenzione del sovraindebitamento
Educazione creditizia: come scegliere un credito sostenibile senza mettere a rischio il bilancio familiare
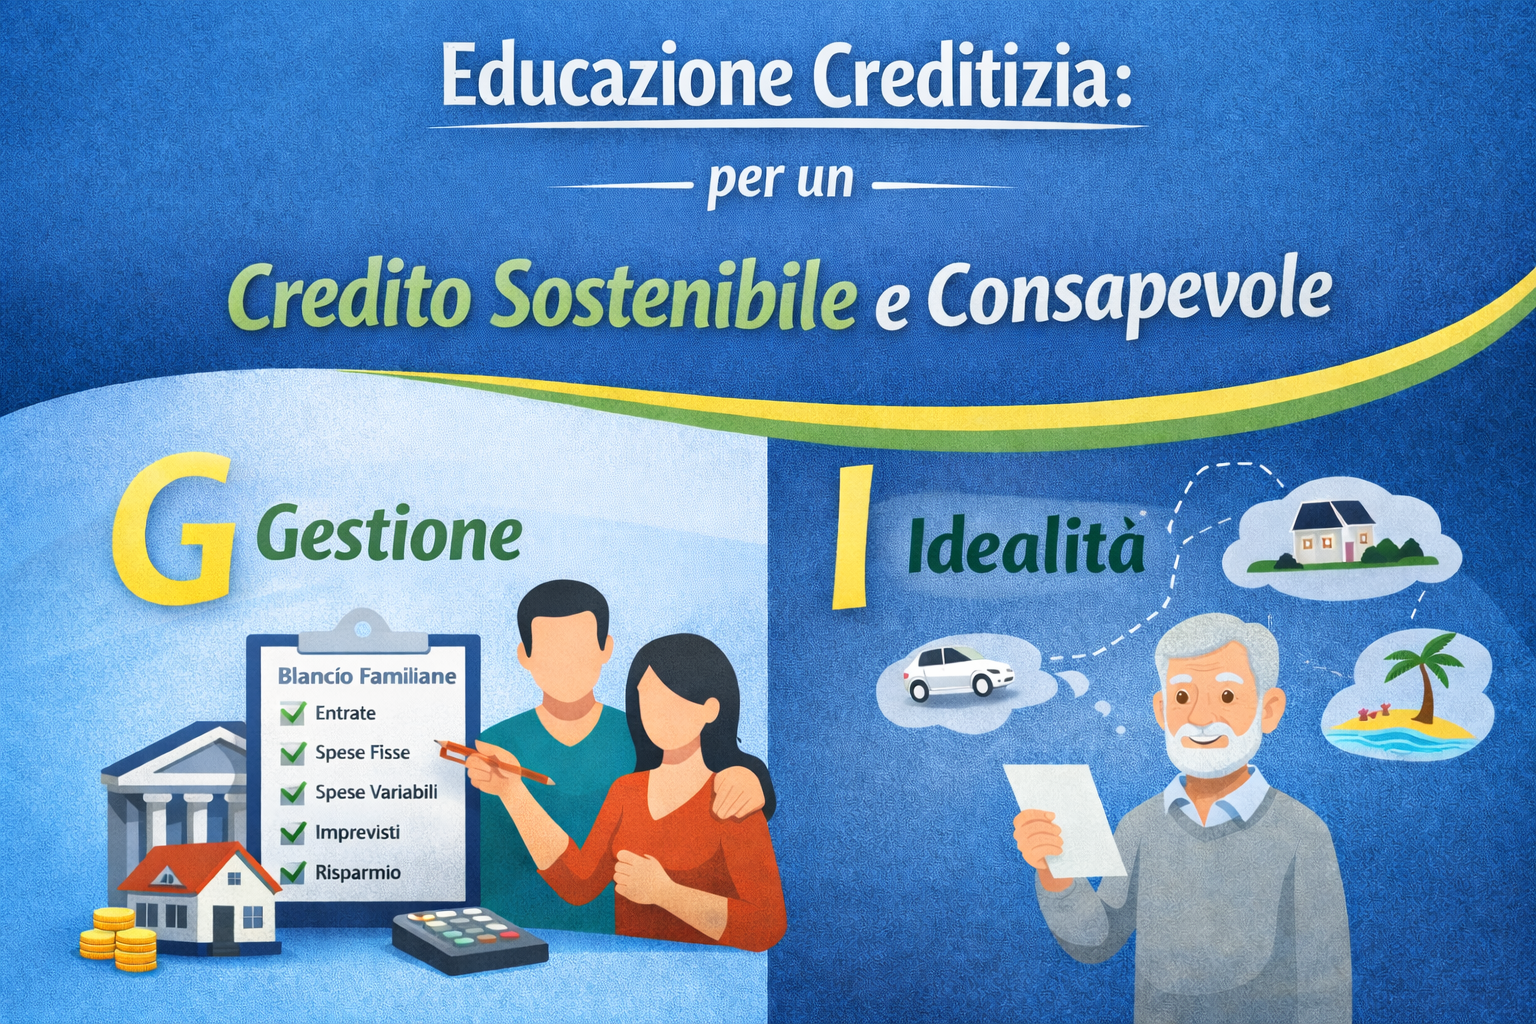
Credito sostenibile: perché l’educazione creditizia parte dal bilancio familiare.
Scopri il sistema perfetto che mette la persona prima del credito
L’educazione creditizia è oggi uno degli strumenti più importanti per tutelare famiglie, dipendenti e pensionati dalle scelte finanziarie sbagliate.
In un contesto in cui l’accesso al credito è sempre più semplice, il vero problema non è ottenere un finanziamento, ma renderlo sostenibile nel tempo.
Da oltre 15 anni, ho questo obiettivo: aiutare le persone a prendere decisioni creditizie consapevoli, partendo dal bilancio familiare e mettendo al centro la qualità della vita.
Ma cos’è l’educazione creditizia?
Quando si parla di educazione creditizia, molti pensano a concetti tecnici come TAN, TAEG o durata del finanziamento. Tutti elementi importanti, ma non sufficienti.
L’educazione creditizia è la capacità di:
- comprendere il proprio equilibrio economico
- valutare l’impatto reale di una rata
- distinguere tra credito utile e credito dannoso
- prevenire situazioni di sovraindebitamento
In altre parole, significa imparare a usare il credito come strumento, non subirlo.
Il mio approccio si basa su un principio semplice ma spesso ignorato:
Prima di parlare di finanziamento, bisogna parlare di bilancio familiare
Ogni valutazione parte da un’analisi concreta di:
- entrate mensili reali
- spese fisse (affitto, bollette, assicurazioni, rate)
- spese variabili
- imprevisti
- margine di sicurezza
Solo conoscendo questi dati è possibile stabilire se una rata è davvero sostenibile, oggi e domani.
👉 Senza bilancio familiare non esiste educazione creditizia.
👉 Senza educazione creditizia, il credito diventa un rischio.
Uno degli errori più comuni è confondere ciò che è ottenibile con ciò che è sostenibile.
Io ribalto la logica tradizionale:
- non si parte dall’importo massimo finanziabile
- non si parte dalla rata “più comoda”
si parte dalla persona e dal suo stile di vita
Una rata è sostenibile solo se:
- non compromette le spese essenziali;
- lascia spazio agli imprevisti;
- non riduce a zero la capacità di risparmio;
- non genera stress o ansia finanziaria;
Questo approccio è alla base di una vera educazione creditizia.
Dipendenti e pensionati rappresentano una delle categorie più esposte al credito, proprio per via della stabilità del reddito. Cessione del quinto, prestiti personali e finanziamenti dedicati sono strumenti utili, ma vanno utilizzati con attenzione.
Il mio metodo aiuta queste persone a:
- capire il reale peso della trattenuta mensile
- evitare di “abituarsi” a rate sempre presenti
- mantenere un equilibrio tra entrate e uscite
Una rata automatica non è automaticamente una rata sostenibile.
Perché il bilancio familiare protegge dal sovraindebitamento
Il sovraindebitamento non nasce quasi mai da un solo finanziamento, ma da una mancanza di visione d’insieme.
Il bilancio familiare, pilastro del Metodo G.I., consente di:
- visualizzare il carico complessivo delle rate
- prevenire l’accumulo di debiti
- prendere decisioni basate su numeri reali, non su sensazioni
Questa è educazione creditizia applicata, non teoria.
Il ruolo del consulente del credito nell’educazione creditizia
Un consulente del credito orientato all’educazione creditizia non si limita a:
- trovare il tasso più basso
- far approvare una pratica,
Ma accompagna il cliente in un percorso di consapevolezza, aiutandolo a capire:
- se il finanziamento è davvero necessario
- quale importo è corretto
- quale durata preserva la serenità familiare
la mia metodologia di lavoro nasce proprio da questa visione: il credito deve adattarsi alla vita della persona, non il contrario.
richiedi info
Educazione creditizia = serenità finanziaria
Una corretta educazione creditizia permette di:
- vivere il credito senza paura
- evitare scelte impulsive
- proteggere il futuro economico della famiglia
Non prometto soluzioni facili, ma scelte giuste, costruite su basi solide e sostenibili.
L’educazione creditizia è la vera differenza tra un finanziamento che aiuta e uno che diventa un problema.
Partire dal bilancio familiare, valutare la sostenibilità della rata e mettere al centro la persona sono i pilastri del mio metodo di lavoro
👉 Il credito giusto non è quello che puoi ottenere,
👉 ma quello che puoi sostenere senza rinunciare alla tua qualità di vita.